07:47

Când a plecat de la Palatul Victoria, fostul premier Ilie Bolojan nu a uitat să-și prezinte, triumfător, succesul de a „prelua o țară cu spatele la zid” și de a preda noului Guvern, condus de Luca Niculescu, „o Românie aflată pe calea redresării corecte”. În realitate, pe lângă „micile cadouri” pe care Bolojan i le-a oferit succesorului său – cel mai mare deficit bugetar și cea mai mare inflație din UE, o datorie publică de peste 60% din PIB și, cel mai grav, o economie aflată în recesiune – bilanțul fostului Executiv include și o „atenție” mai discretă pe care Guvernul Niculescu a primit-o în dar. Este vorba de suma de 35 de miliarde de lei, reprezentată de angajamentele de plată pe care, în speranța că va reuși să plece de la cârma Executivului cu un deficit bugetar cât mai mic, fostul premier a omis să le mai onoreze.
 Loading ...
Cifrele prezintă foarte clar artificiul dirijat de Ilie Bolojan. Concret, deși raportul publicat la finalul lui iunie 2026 de reprezentanții Ministerului Finanțelor indica un deficit bugetar de 41 de miliarde de lei – adică 2% din valoarea Produsului Intern Brut – raportul publicat miercuri, 21 octombrie, de reprezentanții Eurostat dezvăluia un deficit de 76 de miliarde de lei – adică 3,8% din PIB – calculat prin metoda prezentată mai jos.
Confuzia vine din ceea raportează fiecare dintre cele două instituții în prima jumătate a anului 2026. Ministerul Finanțelor, condus de Alexandru Nazare – cel care ocupă aceeași funcție și în Guvernul Niculescu – a raportat deficitul „cash”, în vreme ce Eurostat a raportat deficitul în sistemul European System of Accounts (ESA), adică mecanismul standard folosit de Uniunea Europeană pentru a calcula deficitul bugetar și datoria publică într-un mod comparabil între toate statele membre.
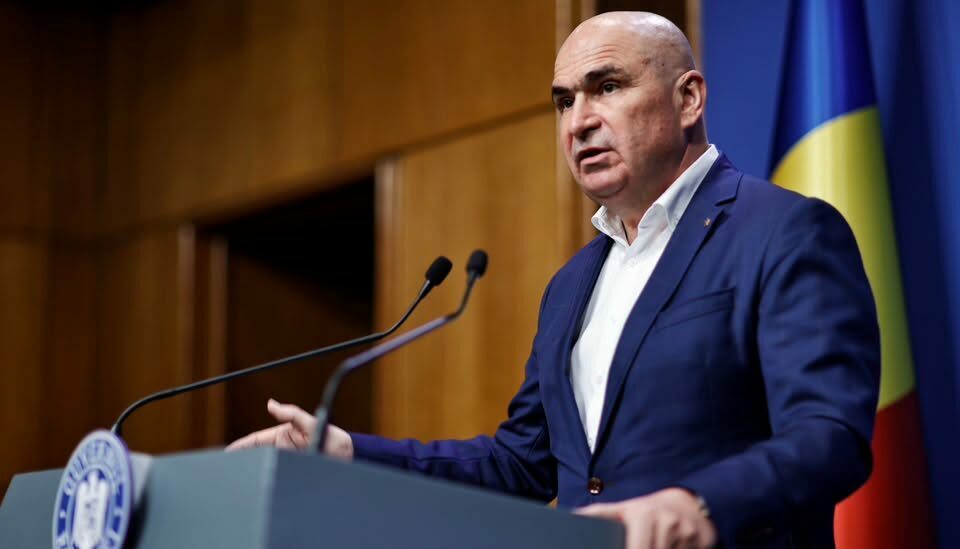
Fostul premier Ilie Bolojan | Sursa foto: Facebook
Practic, diferența dintre „cash” și ESA are la bază mai multe cauze, în principal plățile amânate și arieratele. Pe lângă acestea, diferența poate fi accentuată de transpunerea dobânzilor sau de alte ajustări temporale.
Metoda „cash”, oficială în sistemul național, ia în calcul doar banii care au ieșit sau a intrat efectiv în trezoreria țării, într-o anumită perioadă de timp. Mai simplu spus, este vorba de plățile și încasările reale.
Pe de altă parte, metoda ESA, oficială în sistemul european, înregistrează cheltuielile inclusiv atunci când apare o obligație de plată. Mai simplu spus, oricând a fost livrat un bun sau a fost prestat un serviciu, chiar dacă nu a existat o plată efectivă.
Prim-ministrul României, Luca Niculescu | Sursa foto: Mediafax
Pe scurt, reprezentanții Eurostat au raportat, în primul trimestru din 2026, un deficit de 7,4% din PIB-ul trimestrial al României. Cu alte cuvinte, 7,4% din PIB-ul nominal de 406 de miliarde de lei, provizoriu în T1. Adică 30 de miliarde de lei.
În trimestrul al doilea, tot Eurostat a raportat un deficit de 7,8% din PIB-ul trimestrial. Mai exact, 7,8% din PIB-ul nominal de 501 de miliarde de lei, provizoriu în T2. Adică 39 de miliarde de lei.
Astfel, prin dublarea PIB-ului nominal calculat pe primul semestru, de 69 de miliarde de lei, obținem un PIB anualizat simplificat, de 1.814 miliarde de lei. Adică 1,8 trilioane de lei.
Dacă raportăm, prin „regula de trei simplă”, PIB-ul nominal din primele șase luni la PIB-ul anualizat, obținem un procent de 3,8% din PIB, calculat prin metoda ESA. În cifre absolute, acesta este mai mare cu 35 de miliarde de lei decât suma raportată de reprezentanții Ministerul Finanțelor.