
05:00
România este prinsă la mijloc între interesele Greciei și Turciei în cadrul mega-proiectului energetic Coridorul Vertical, țara noastră fiind o piesă majoră în acest puzzle complicat. Grație Neptun Deep, România și-a propus să joace un rol cheie în inițiativa europeană Coridorul Vertical de Gaze. Însă realitatea din teren stă total diferit de calculele din birourile decidenților, căci deși ne-am propus să devenim mari exportatori de energie, în prezent am devenit mari importatori, atrage atenția expertul în geopolitică energetică Cosmin Păcuraru.
În timp ce Grecia vrea să devină principala poartă de intrare pentru gazul non-rusesc, în special GNL american, către piețele din regiune, Ankara dispune de o infrastructură extinsă și de un portofoliu diversificat de surse. Pe de altă parte, Bucureștiul urmărește să-și consolideze propria poziție prin exploatarea gazelor din Neptun Deep, care ar urma să înceapă producția comercială în 2027, scrie publicația greacă de specialitate energygame.gr.
Infrastructura Greciei – care se extinde prin conducte și terminale de GNL și este o componentă esențială a Coridorului vertical de gaze naturale -, precum și piața transparentă și liberalizată a gazelor naturale, aliniată la normele UE sunt principalele atuuri ale Greciei. Țara își propune să obțină o cotă cât mai mare din aprovizionarea cu energie a Europei Centrale și de Sud-Est, după sistarea totală a gazului rusesc, prevăzută pentru anul 2027.
În același timp, Grecia se confruntă cu o concurență redutabilă din partea Turciei, care dispune de o rețea extinsă de infrastructură, de un portofoliu diversificat de surse de aprovizionare (inclusiv posibilitatea de a amesteca GNL american cu gaz rusesc). Aspect pe care Alexandros Exarchou, șeful grupului AKTOR și al Atlantic SEE LNG, l-a evidențiat recent ca fiind un risc major pentru Coridorul Vertical, scrie sursa citată.

Situația este complicată și mai mult, arată publicația, prin așa-numita „dublă strategie” a României, care constituie o piesă esențială a puzzle-ului „Coridorului Vertical” și al transportului de gaze de origine non-rusă, în principal GNL american, cu punct de plecare din Grecia către Moldova și Ucraina (ramura estică) și către Ungaria și Slovacia (ramura vestică).
În același timp, însă, se prezintă ca un rival al proiectului, întrucât urmărește să acopere o parte din golul pe care îl va lăsa gazul rusesc în regiune prin producția din zăcământul național Neptun Deep din Marea Neagră, care se preconizează că va intra în exploatare comercială în 2027.
O analiză S&P Global Energy invocă o cursă acerbă între Grecia și Turcia pentru aprovizionarea cu gaz a Europei de Sud-Est.
Conform S&P Global Energy, fluxurile de gaz rusesc transportat prin conducte, de aproximativ 14 miliarde de metri cubi (bcm) pe an, vor trebui înlocuite în Europa Centrală și de Sud-Est. Atuurile care îi conferă Greciei un avantaj în această luptă, Grecia își asumă o poziție, având ca atu puternic combinația dintre o piață a gazelor liberalizată și dotată cu un cadru de reglementare solid, pe de o parte, și potențialul său de export susținut de infrastructura sa.
Grecia blochează noile sancțiuni UE împotriva Rusiei – Foto: magnific.com – Imagine cu rol ilustrativ
Această dinamică a fost reflectată și în recentul raport al Grant Thornton, care a evidențiat o creștere de 169% a exporturilor de gaze naturale din Grecia către nord în primele 9 luni ale anului 2026 și transformarea țării dintr-un consumator regional de gaze într-o poartă de intrare regională funcțională. Acest rol poate fi consolidat în următorii ani, transformând Coridorul Vertical într-un avantaj strategic pentru Grecia și Europa de Sud-Est.
S&P descrie transformarea Greciei dintr-un punct periferic al sistemului – ca piață situată la capătul unui traseu de transport al gazului rusesc – în punct de tranzit important pentru gazul non-rusesc în regiunea mai largă. În același timp, S&P Global Energy evidențiază că unul dintre atuurile Greciei este ratingul ridicat al pieței grecești a gazelor naturale în evaluarea anuală a traderilor, depășind Ungaria, Bulgaria, Slovenia, dar mai ales România și Turcia, care înregistrează un scor foarte scăzut, în special în ceea ce privește cadrul de reglementare.
Acest lucru evidențiază maturitatea și funcționarea armonioasă a pieței elene, fiind elemente cu o importanță deosebită pentru actorii comerciali care caută acces, tranzacții transparente și reguli previzibile. Tot conform agenției internaționale, principalul dezavantaj al Coridorului Vertical promovat de Grecia constă în acumularea de tarife pe parcursul tranzitării gazului prin rețele succesive. Fenomenul e cunoscut ca „pancaking” în jargonul din domeniul gazelor naturale.
Evaluând atuurille și dezavantajele Turciei, S&P consideră ca puncte forte poziția sa geografică între principalele țări producătoare de gaze, rețeaua extinsă de conducte și infrastructura pentru importul de GNL. Ankara poate combina aprovizionările din diferite surse cu producția internă în creștere, creând marjă și pentru reexporturi.
Sursa foto: Shutterstock
Sistemul turcesc are acces la gazul transportat prin conducte din Rusia, Azerbaidjan și Iran, precum și la piața internațională de GNL. În același timp, extinderea instalațiilor de regazeificare și stocare a GNL îi permite să facă față fluctuațiilor sezoniere majore de consum. Posibilitatea de a alege între diferite surse poate contribui, de asemenea, la crearea unui portofoliu competitiv propriu pentru export.
Punctul slab al Turciei este transparența limitată a pieței sale și nevoia de a demonstra că fluxurile de gaz pe care le va exporta în UE nu sunt de origine rusă. Un aspect cheie al „ecuației turcești” este dimensiunea mare a pieței interne. Creșterea consumului necesită surse suplimentare de aprovizionare, înainte de stabilirea volumului disponibil pentru vânzare în Europa.
Al treilea actor care schimbă echilibrele este România, prin punerea în exploatare comercială a zăcământului Neptun Deep. Preconizată pentru 2027, exploatarea ar urma să transforme țara balcanică într-un producător și exportator cheie de gaze în regiune. Conform estimărilor S&P, capacitatea zăcământului Neptun Deep va ajunge la aproape 17 miliarde de metri cubi pe an spre sfârșitul deceniului, față de o cerere internă de aproximativ 11 miliarde.
Agenția internațională estimează că România va deveni un furnizor principal pentru Ucraina, Moldova și, parțial, Ungaria, limitând posibilitățile de aprovizionare a acestor piețe pe alte rute. Avantajul României are însă un orizont temporal limitat, avertizează agenția, întrucât se preconizează o scădere a producției din Neptun Deep către anul 2040. Atunci marja de export ar urma să se reducă drastic. S&P consideră că piețele din Bulgaria și din Balcanii de Vest reprezintă o zonă avantajoasă pentru Grecia.
Ungaria se pregătește să renunțe la gazele rusești din octombrie 2027, România având șansa să devină unul dintre principalii săi furnizori. Extinderea conductelor de interconectare și gazele din Neptun Deep ar putea juca un rol esențial în această schimbare. Principala problemă rămâne capacitatea infrastructurii de transport, care necesită investiții suplimentare, dar și disponibilitatea gazelor românești, în condițiile în care o parte din producția Neptun Deep este deja rezervată, scrie publicația maghiară Vilaggazdasag.
Grație interconectărilor prin conducte de gaze din 6 țări vecine, precum și acordurilor de achiziție deja existente sau aflate în curs de negociere, Ungaria poate fi deja aprovizionată cu gaze naturale din surse diferite de Rusia.
Prin Csanádpalota, Ungaria poate primi atât gaze naturale din România, cât și gaze care tranzitează teritoriul românesc. Dezvoltarea infrastructurii dintre Ungaria și România are loc în cadrul inițiativei europene Coridorul Vertical de Gaze. Prin intermediul acestui coridor, gaze alternative ar putea ajunge în Ungaria și în Europa Centrală fie prin conducte, din alte țări, fie de la terminalele din Grecia care recepționează gaze naturale lichefiate (LNG/GNL).
Piața maghiară mizează puternic pe gazele din zăcământul Neptun Deep. Potrivit estimărilor Romgaz, după ce forajele vor ajunge la adâncimea planificată, Neptun Deep va produce aproximativ 8 miliarde de metri cubi de gaze pe an. Rezervele recuperabile de gaze ale Neptun Deep sunt estimate la aproximativ 100 de miliarde de metri cubi, iar costurile de dezvoltare se ridică la circa 4 miliarde de euro.
În acest context complicat, expertul în energie Cosmin Păcuraru atrage atenția că România și-a propus ținte decuplate de trealitate. Este de ajuns să ne uităm pe hârtie, iar cifrele nu mint, a explicat acesta pentru Gândul. Expertul invocă obsracole concrete pentru succesul proiectului Neptun Deep, de la interesele rusești în regiune la istoricul blocajelor care au afectat rutele alternative la gazul rusesc. Teoretic Neptun Deep este preconizat să dubleze producția de gaze a țării, dar rămâne de văzut dacă acest plan se va concretiza.
„Nu înțeleg ce visează decidenții români de au ajuns să se considere atât de importanți pe piața europeană a gazelor naturale. Să ne uităm puțin la cifre, la conducte și la consum, înainte să ne proclamăm mare putere energetică.

Cosmin Păcuraru. Foto: Arhivă personală
Astăzi, România produce aproximativ 8 miliarde mc de gaze pe an. Dacă Neptun Deep va intra în exploatare la capacitatea estimată, producția se va dubla, ajungând la 16 miliarde mc/an. Am însă rezerve privind realizarea proiectului, având în vedere interesele geopolitice rusești și istoricul blocajelor care au afectat proiectele alternative la gazul rusesc. TANAP, cu gaze din Azerbaidjan, și ruta grecească pentru LNG sunt printre puținele alternative care au avansat.
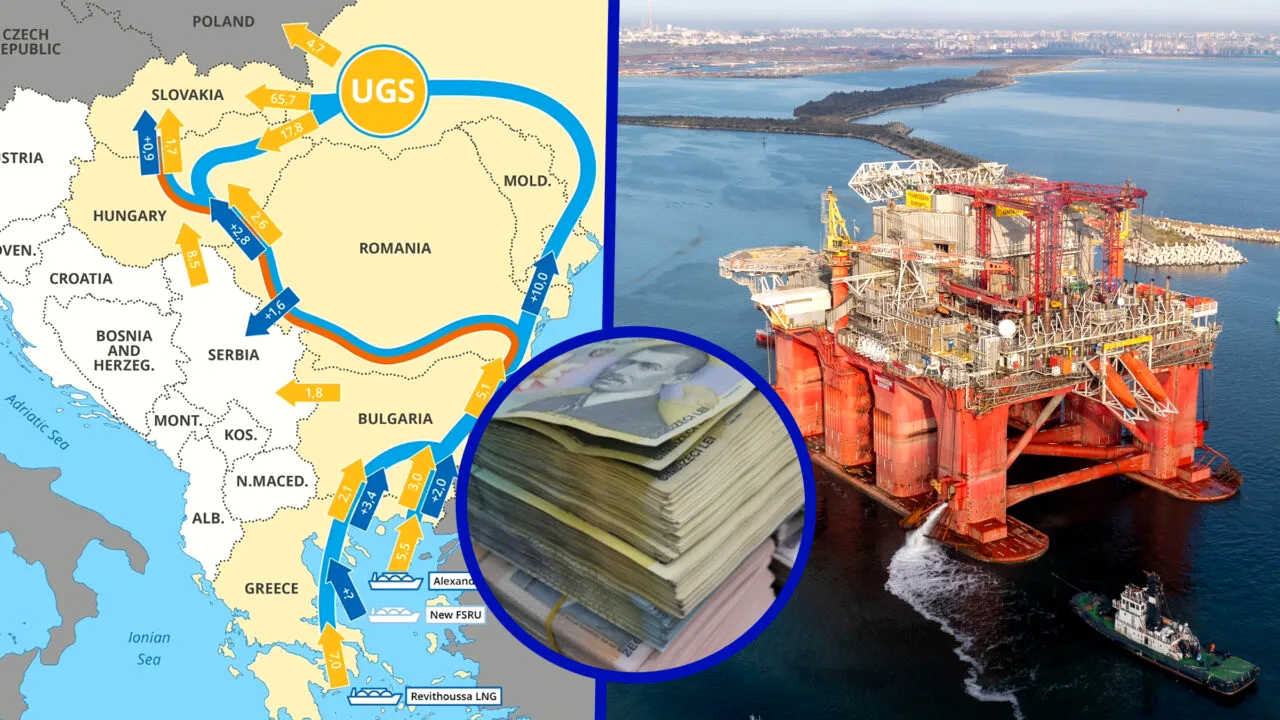
În continuare, Păcuraru a explicat harta țărilor conectate la Coridorul Vertical și cifrele de producție la care pot spera acestea în mod obiectiv.
„Dar să presupunem că Neptun Deep funcționează. Ce putem face cu gazele? Bulgaria poate primi, prin interconectările cu Grecia și Turcia, aproximativ 31 miliarde mc/an: 11,8 miliarde din Grecia și 19,2 miliarde din Turcia. Capacitatea nominală de interconectare Bulgaria–România este de aproape 8 miliarde mc/an. Numai că rețeaua bulgară nu poate transporta în prezent către România toate aceste volume. Capacitatea efectivă este estimată la aproximativ 6 miliarde mc/an, urmând să crească prin investiții în conducte și stații de comprimare”.
„Să revenim la România. Cu Neptun Deep am putea produce 16 miliarde mc/an. Astăzi consumăm aproximativ 11 miliarde mc într-un an rece. Dar urmează să apară noi consumatori importanți:
Totalul consumului suplimentar estimat: 10 miliarde mc/an.
Dacă toate aceste proiecte se realizează, consumul României ar putea ajunge la 21 miliarde mc/an, față de o producție estimată de 16 miliarde mc. Cu alte cuvinte, am putea ajunge să importăm 5 miliarde mc/an, în loc să devenim un mare exportator, conchide Păcuraru.
„Evident, vorbim despre un scenariu maximal, dependent de realizarea tuturor investițiilor și de funcționarea lor la nivelurile estimate. Dar tocmai aceasta este problema: decidenții vorbesc despre România ca despre o mare putere energetică fără să pună în aceeași ecuație producția, consumul și capacitățile de transport.
Haideți să nu ne atribuim importanța pe care nu o avem încă! Resursele din subsol nu înseamnă automat putere energetică. Avem nevoie de investiții, conducte, capacități de transport și o strategie realistă. Să nu confundăm gazul din zăcământ cu gazul pe care îl putem efectiv livra”.