07:47

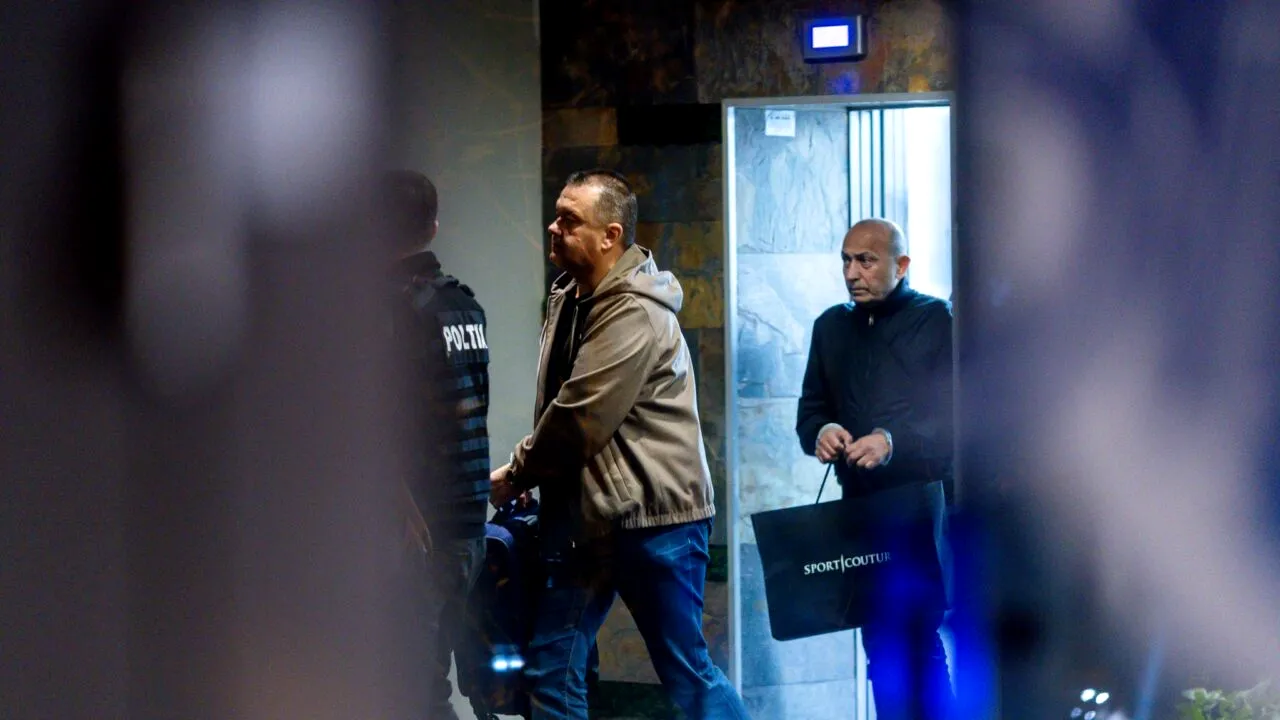
Fostul șef al companiei petroliere de stat Oil Terminal, Gabriel Daraban, fratele șefului Camerei de Comerț și Industrii a României (CCIR), Mihai Daraban, și directoarea din CEC Bank, Anda Anton, contestă, vineri, la Tribunalul București măsura controlului judiciar luată față de aceștia de procurorii DIICOT în dosarul în care i-au ridicat și audiat în legătură cu neîndeplinirea unor obligații de serviciu, faptele centrale din caz fiind de evaziune fiscală cu un prejudiciu la bugetul de stat de zeci de milioane de euro.
Este de amintit că Gabriel Daraban, alături de fratele său, Mihai Daraban, sunt artizanii cursei private către insula grecească Mykonos în compania a unor judecători, alți oameni de afaceri precum și a unor politicieni, unul dintre aceștia fiind deputatul UDMR Istvan Lorant Antal.
Despre prezența lui Antal în respectivul avion privat, plătit de CCIR la ordinul lui Mihai Daraban, a vorbit și președintele UDMR care a mustrat prezența politicianului din formațiunea condusă de el.
„Mi-a trimis ieri un mesaj să-mi spună: „Uite ce s-a întâmplat”, dar mai mult nu am discutat. El n-avea ce căuta în acel avion. Nu avea ce căuta în calitate de senator şi preşedinte de comisie.
Nu a avut niciun mandat de la UDMR şi sunt convins că oamenii de afaceri şi fără el ar fi făcut ceea ce doreau să facă. Deci, din punctul meu de vedere, a fost o greşeală să meargă în acel avion, în acel loc şi cu acele persoane. Acum, sigur, nu vreau să comentez calitatea niciunuia, dar el n-avea ce căuta în acel avion”, a afirmat Kelemen Hunor la Parlament.
Fratele șefului Camerei de Comerț și Industrii a României (CCIR), Gabriel Daraban, director al companiei de stat Oil Terminal, împreună cu omul de afaceri din Bacău, Gheorghe Chealfă, orientat, la rândul său spre industria petrolieră, au fost reținuți, joi noapte, pentru 24 de ore de anchetatorii de la DIICOT, potrivit informațiilor obținute de Gândul din surse judiciare.
Deicizia a fost luată după mai multe ore de audieri, la finalul cărora se pare că niciunul dintre cei doi nu ar fi recunoscut acuzațiile pentru care sunt cercetați.
Vineri dimineață, cei doi au fost aduși din nou la sediul DIICOT pentru reaudiere, dar nu ar fi recunoscut faptele care li se impută de către magistrații de la crimă organizată. Față de aceștia s-a decis luarea măsurii controlului judiciar, la fel ca în cazul altor 40 de inculpați din dosar și au fost lăsați să părăsească arestul.
Potrivit surselor Gândul, una din faptele cercetate în cazul lui Daraban ar fi aceea că „în perioada 13 iulie 2023 – 24 ianuarie 2025, în calitate de director comercial din cadrul Oil Terminal, a dispus ori a permis, cu știință, prin semnarea corespondenței adresate Biroului Vamal Fiscal Constanța și comisionarilor vamali privind importul mărfurilor și lichidarea declarațiilor de antrepozit vamal și prin neexercitarea controlului asupra fluxului de verificare și eliberare, eliberarea din antrepozitul vamal Oil Terminal și deplasarea către antrepozitul fiscal al Jetfly Hub a cantității totale de 66.669,467 tone de motorină, cu valoarea în vamă de 245.041.261,56 lei, adică aproape 50 de milioane de euro.
Astfel, arată acestea, una din faptele cercetate în cazul lui Daraban ar fi aceea că „în perioada 13 iulie 2023 – 24 ianuarie 2025, în calitate de director comercial din cadrul Oil Terminal, societate titulară a autorizației de antrepozit vamal, în exercitarea atribuțiilor de supervizare a documentelor de eliberare a mărfurilor aflate sub supraveghere vamală în antrepozitul vamal și de corelare a acestora cu regimurile vamale și fiscale aplicabile, la diferite intervale de timp și în realizarea aceleiași rezoluții infracționale, a dispus ori a permis, cu știință, prin semnarea corespondenței adresate Biroul Vamal Fiscal Constanța și comisionarilor vamali privind importul mărfurilor și lichidarea declarațiilor de antrepozit vamal și prin neexercitarea controlului asupra fluxului de verificare și eliberare, eliberarea din antrepozitul vamal Oil Terminal și deplasarea către antrepozitul fiscal al Jetfly Hub a cantității totale de 66.669,467 tone de motorină, cu valoarea în vamă de 245.041.261,56 lei, aferente celor 138 de declarații vamale de import individualizate în tabelul anexat”.
Concret, arată sursele noastre, el ar fi încălcat mai multe obligații legale precum „condițiile de încheiere a regimului de antrepozitare vamală și de eliberare a mărfurilor din antrepozitul vamal, precum și a obligațiilor ce reveneau Oil Terminal în calitate de titular al autorizației de antrepozit vamal și de persoană implicată în îndeplinirea formalităților vamale”, a condițiilor legale ale deplasării produselor accizabile în regim suspensiv de accize de la locul importului, potrivit cărora expedierea în regim suspensiv de la locul importului poate fi realizată numai de un expeditor înregistrat, identificat prin codul său de acciză furnizat autorităților de declarant sau de orice persoană implicată direct sau indirect în îndeplinirea formalităților vamale, precum și a dispozițiilor art. 285 din Codul fiscal privind exigibilitatea TVA la import.
Daraban ar mai fi încălcat și instrucțiunea de lucru „PTC IL-30-06 „Gestionarea declarațiilor vamale și a documentelor administrative de însoțire”, care punea în aplicare dispozițiile Codului vamal al Uniunii și ale Codului fiscal menționate, respectiv cap. 5.3.B pct. B.I.1 („Importul mărfurilor”) și pct. B.II.1.1 („Plasare marfă în DVAF”), în baza cărora adresele către BVF Constanța și comisionarul vamal privind importul mărfii (formular IL-30-F6-06) erau semnate de directorul comercial, cap. 5.4 pct. 5.4.2 („Primirea DVI”), potrivit căruia neconcordanțele dintre DVI și celelalte documente se aduceau la cunoștința directorului comercial, pct. 5.5.4.1 teza finală, precum și pct. 6.5, care atribuia directorului comercial responsabilitatea asigurării resurselor necesare implementării procedurii, deși cunoștea neconcordanțele dintre declarațiile vamale, solicitările clienților, documentele comerciale și evidențele proprii ale societății, constând în înscrierea JETFLY HUB SRL în caseta 8 ca importator/destinatar în 137 de declarații, iar a SOCAR PETROLEUM SA într-o declarație, în condițiile în care cumpărătorii și proprietarii mărfurilor, identificați în facturile comerciale, în mențiunile din caseta 31, în solicitările adresate OIL TERMINAL SA și în evidențele proprii ale antrepozitarului (fișe stoc, transferuri „in tank”), erau societățile ALIZ IMPEX SRL, GET OIL SRL, DMV PETROL INTERNATIONAL SRL, TINMAR ENERGY SA și SOCAR PETROLEUM SA, care nu dețineau autorizații care să le permită expedierea sau primirea produselor accizabile în regim suspensiv de accize, iar JETFLY HUB SRL figura numai formal ca expeditor înregistrat, fără exercitarea efectivă a atribuțiilor corespunzătoare acestei calități, autorizația sa fiind utilizată pentru deplasarea în regim suspensiv a unor mărfuri aparținând altor societăți, a omis exercitarea atribuțiilor de supervizare și control asupra circuitului de verificare a declarațiilor vamale și a documentelor de eliberare, solicitarea clarificării neconcordanțelor de la BVF Constanța, comisionarii vamali și cumpărătorii mărfurilor, precum și dispunerea măsurilor necesare pentru ca eliberarea din antrepozitul vamal să se realizeze numai pe baza unor documente concordante cu operațiunea efectivă și cu regimul vamal și fiscal legal aplicabil, contribuind astfel la încheierea regimului de antrepozitare vamală și la eliberarea și deplasarea mărfurilor în condițiile regimului declarat sub codul 0771”.
Companiile Tinmar Energy și Get Oil nu au calitatea de inculpate sau suspecte în dosarul în cauză.
Potrivit surselor noastre, în raport de situația reală și condițiile legale aplicabile, operațiunile impuneau regimul 4071, cu stabilirea și plata în vamă a accizelor și a TVA, iar prin felul în care ar fi procedat directorul Oil Terminal el ar fi produs „vătămarea intereselor legitime ale Autorității Vamale Române, autoritatea competentă cu atribuții în autorizarea și supravegherea antrepozitului vamal aparținând Oil Terminal, constând în eliberarea din antrepozit a mărfurilor (motorină) în alte condiții fiscale decât cele care rezultau din înscrisurile atașate declarațiilor vamale, prin necomunicarea neconcordanțelor cunoscute și fără parcurgerea demersurilor obligatorii de verificare și clarificare a condițiilor regimului suspensiv de accize”.
Astfel, susțin sursele citate s-ar fi „împiedicat stabilirea și încasarea la termen a obligațiilor fiscale datorate în vamă la momentul importului (accize și TVA), în cuantum total de 238.582.995,48 lei (aproximativ 47,9 milioane euro), reprezentând 161.527.571,48 lei accize și 77.055.424,00 lei TVA, ulterior stinse numai parțial, întrucât în interiorul antrepozitului fiscal deținut de societatea Jetfly Hub, motorina a făcut obiectul unor transferuri în ITT, după care a fost pusă în consum prin ieșirea din antrepozitul fiscal respectiv, prin livrări către stații de distribuție carburanți și către depozite proprii ale societăților, o parte dintre aceste mărfuri fiind valorificate în contextul unor operațiuni frauduloase desfășurate în diferite circuite comerciale și fiscale ale mărfurilor, constând, în esență, în interpunerea artificială a unor societăți afiliate, în insolvență sau cu comportament de tip fantomă, în scopul sustragerii de la îndeplinirea obligațiilor fiscale, al neevidențierii în parte a unor operațiuni generatoare de accize și al neplății acestora”.
Prin aceleași neîndepliniri ale obligațiilor legale Daraban ar mai fi condus la „producerea unei pagube bugetului de stat, în cuantum total de 25.014.612,75 lei, prin încasarea cu întârziere, ca urmare a eliberării mărfurilor din antrepozitul vamal în condițiile regimului vamal 0771 în loc de 4071, a obligațiilor fiscale (acciza și TVA) exigibile la momentul efectuării importurilor, constând în 2.502.938,28 lei dobânzi și penalități la accize și 22.511.674,47 lei dobânzi și penalități la TVA, calculate de organul vamal, în conformitate cu art. 174 și art. 181 din Legea nr. 207/2015 privind Codul de procedură fiscală, de la data depunerii declarațiilor vamale de punere în liberă circulație până la data stingerii obligațiilor (distinct de sumele rămase neachitate ori stinse fraudulos)” dar și „obținerea unui folos patrimonial necuvenit pentru societățile beneficiare ale operațiunilor, constând în avantajul financiar rezultat din amânarea nelegală a plății obligațiilor fiscale exigibile la momentul importului, prin menținerea disponibilităților bănești care ar fi trebuit utilizate pentru achitarea accizelor și a TVA și prin posibilitatea valorificării produselor petroliere înainte de achitarea efectivă a acestor obligații fiscale”.
El este astfel cercetat pentru 138 de acte materiale ale faptei de abuz în serviciu, dacă funcționarul a obținut pentru sine sau pentru altul un folos necuvenit, care a produs consecințe deosebit de grave.
Jetfly Hub SRL este societatea care a câștigat, în 2018, un contract în valoare de 420 milioane de lei pentru a alimenta cu kerosen avioanele Armatei Române.
Aceasta este deținută de o altă firmă, Master Chem Oil DMCC, înregistrată în Dubai, firmă care la rândul ei este deținută de Dan Florin Berendel.
Jetfly Hub era administrată de un anume Marian Claudiu Ghizdăvescu. Potrivit declarației de avere din septembrie 2020, Ghizdăvescu a fost director general al RO-Armycatering SA, societate de stat care prepară mâncare pentru Armata Română.
Potrivit site-ului firmei, RO-Armycatering este o filială a C.N.Romtehnica S.A, o altă firmă de stat, și este „specializată în activități de hrănire şi prestează servicii cu prioritate pentru personalul Armatei României”.
În decembrie 2018, MApN anunța că „în data de 14.12.2018 s-au constatat neconformităţi privind calitatea combustibilului livrat”. Ulterior, în ianuarie 2019, Ministerul Apărării Naţionale, prin autoritatea contractantă delegată, notifica firma Jetfly că refuză să recepționeze respectivul lot.
Livrările au fost reluate însă la momentul în care furnizorul a asigurat combustibil corespunzător specificaţiilor tehnice din contract, a anunțat MApN.
Relațiile MapN – Jetfly s-au deteriorat și mai mult în mai 2020, când ministerul Apărării și cel de Finanțe au dat în judecată compania pe motiv că a beneficiat de scutirea la plată de accize, în condițiile în care kerosenul nu a fost livrat direct în aeronave sau depozitat în recipiente speciale pe aeroport.
Pe 13 iulie 2021, DIICOT Ploiești a cerut arestarea preventivă a lui Dan Florin Berendel și a fratelui acestuia, Angel Cristian Berendel, cerere respinsă de Curtea de Apel Ploiești.
Din motivarea deciziei citată de Gândul, rezultă că Armata Română a fost înșelată cu trei vapoare cu kerosen de proastă calitate.
Potrivit magistraților de la Curtea de Apel Ploiești, mai multe aeronave de luptă MiG-21 Lancer s-au stricat după ce au fost alimentate cu combustibil neconform.
MIG-uri defecte
Judecătorii Curții de Apel Ploiești au explicat întregul mecanism al unei afaceri prin care MApN a fost prejudiciat cu peste 6,5 milioane de euro, iar mai multe avioane de vânătoare s-au stricat și au avut nevoie de reparații la Aerostar Bacău.
Concret, spun judecătorii, la data 27 februarie 2018, SC Jetfly Hub, condusă de omul de afaceri Cristian Berendel, a încheiat cu MApN, pentru o perioadă de patru ani, un acord cadru prin care societatea urma să furnizeze combustibil turboreactor de aviaţie pentru opt unități militare.
Primul transport a fost conform contractului și a fost adus în Portul Constanța. În același port acostase, încă din octombrie 2017, un vapor grecesc, încărcat cu kerosen ieftin, de proastă calitate.
Ca urmare, după ce primul transport a fost livrat, afaceriștii ar fi continuat să trimită către rezervoarele MApN din această navă. Mai apoi, potrivit anchetatorilor, alte două nave au adus în țară kerosen procesat în Grecia și Turcia, neconform cu cel achitat de Armata Română.
Procurori și ofițeri de la DIICOT central au descins, în 12 noiembrie, peste angajații de la compania petrolieră de stat Oil Terminal, pentru ridicarea mai multor persoane precum și la Biroul Vamal de Frontieră Constanța, transmite Direcția.
Aceeași sursă afirmă că descinderi au loc și la două subunități ale ale CEC Bank, entitate care ar figura pe traseele financiare ale „afacerii judiciare” investigate de anchetatori.
Sursa Gândul explicau la acel moment pentru publicație că dosarul ar fi fost deschis la începutul anului 2026 iar procurorii fac cercetări complexe legate de pretinse infracțiuni macroeconomice „cu un prejudiciu astronomic” adus bugetului de stat prin succesiuni de operațiuni cu produse petroliere.
Astăzi, 12 noiembrie 2026, procurorii Direcției de Investigare a Infracțiunilor de Criminalitate Organizată și Terorism – Structura Centrală, împreună cu polițiști din cadrul Direcției de Combatere a Criminalității Organizate și Brigada de Investigare a Criminalității Economico-Financiare din cadrul DGPMB – Serviciul Investigații Complexe si Serviciul Evaziune Fiscală, au pus în aplicare 46 de mandate de percheziție domiciliară pe raza municipiului București și a județelor Constanța, Bacău, Prahova, Galați și Ilfov, într-o cauză privind săvârșirea infracțiunilor de constituire a unui grup infracțional organizat, evaziune fiscală, obținere ilegală de fonduri, înșelăciune, deturnare a licitațiilor publice și abuz în serviciu, unele dintre acestea în formă continuată și cu consecințe deosebit de grave.
Din cercetările efectuate până în prezent a rezultat că, în anul 2023, patru suspecți au constituit o grupare de criminalitate organizată, la care au aderat, ulterior, alți membri, în scopul obținerii unor importante beneficii materiale, prin sustragerea de la plata obligațiilor fiscale aferente comercializării produselor petroliere.
Activitatea grupării a fost coordonată de un suspect, care exercita controlul asupra mai multor societăți comerciale, prin intermediul unor persoane desemnate formal în funcții de administrare.
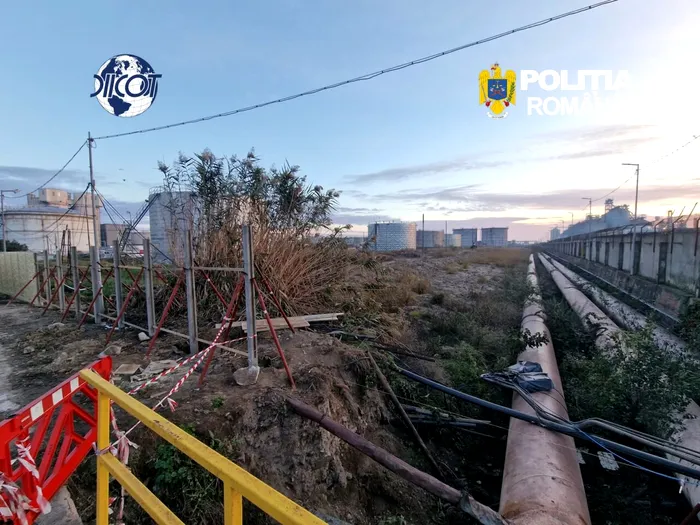
Din actele de urmărire penală a reieșit că, membrii grupului infracțional organizat au avut atribuții distincte privind aprovizionarea cu produse energetice, organizarea circuitelor comerciale, gestionarea fluxurilor financiare, întocmirea documentelor și evidențierea operațiunilor în contabilitate.
În cadrul mecanismului investigat, între societatea care asigura aprovizionarea cu motorină și cea care comercializa produsele către beneficiarii finali, a fost interpusă, artificial, o altă firmă, aflată în insolvență, care a emis facturi pentru operațiuni nereale de livrare a motorinei, utilizate de societatea beneficiară pentru deducerea nelegală a taxei pe valoarea adăugată.
Concomitent, la nivelul societății comerciale interpuse s-a urmărit stingerea obligațiilor de plată a TVA prin invocarea unui pretins sold negativ rezultat din stornări efectuate în anul 2019, pentru care dreptul de rambursare nu fusese recunoscut de organele fiscale.
Astfel, în perioada decembrie 2023–august 2025, în evidențele societății beneficiare au fost înregistrate peste 340 de facturi fiscale, în valoare totală de peste 208 milioane de lei, prejudiciul estimat aferent acestei componente fiind de circa 33.300.000 de lei, reprezentând TVA.
Activitatea grupării de criminalitate organizată a beneficiat de sprijinul unui suspect, care exercita atribuții de conducere în cadrul unei administrații județene a finanțelor publice, prin furnizarea de informații și îndrumări privind situația fiscală a societății interpuse, posibilitățile de compensare a obligațiilor și gestionarea raporturilor cu organele fiscale.
Cercetările au relevat și utilizarea unor mecanisme de evidențiere parțială a operațiunilor de eliberare pentru consum a produselor energetice, prin atribuirea scriptică a acestora unei societăți interpuse și calcularea unor accize inferioare celor datorate pentru cantitățile efectiv comercializate. Prin aceste operațiuni a fost diminuată și taxa pe valoarea adăugată aferentă, prejudiciul stabilit pentru această componentă fiind de circa 1.218.000 lei.
De asemenea, în legătură cu activitatea unei alte societăți care comercializa carburanți, din investigații a rezultat că, în perioada noiembrie 2023–noiembrie 2025, doi suspecți, sprijiniți de reprezentanții unui antrepozit fiscal, au participat la evidențierea incompletă în documentele de raportare fiscală a operațiunilor de eliberare pentru consum a motorinei și benzinei.
Prin modalitatea de transformare a cantităților și de calcul al accizelor, au fost diminuate obligațiile fiscale datorate bugetului de stat cu suma de peste 4.500.000 lei, reprezentând accize și TVA.
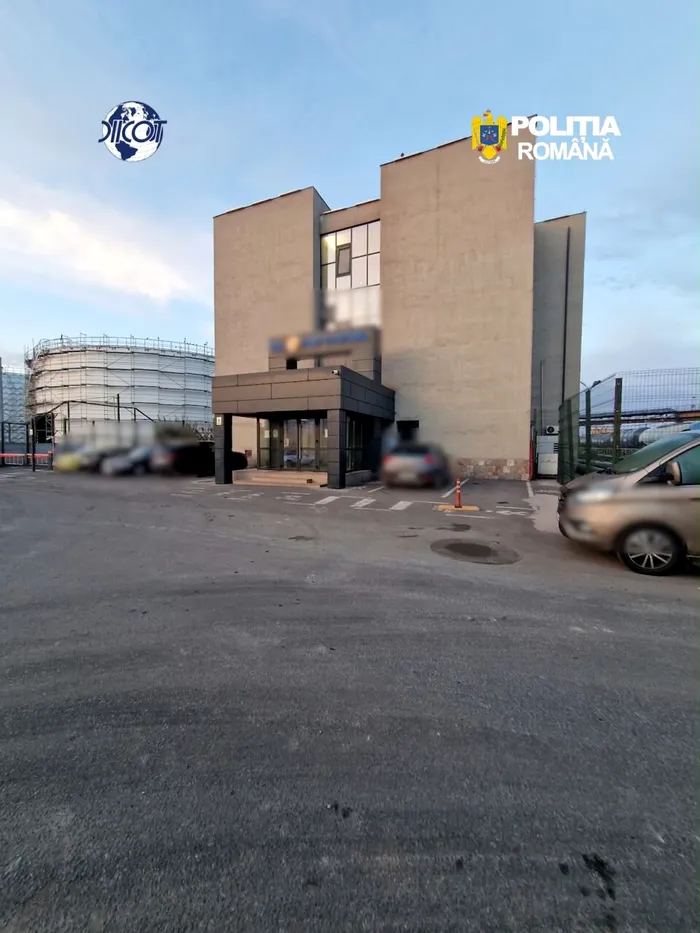
Totodată, în perioada aprilie–mai 2025, reprezentanții antrepozitului fiscal ar fi utilizat 26 de ordine de plată emise în numele unei alte societăți, pentru a crea aparența achitării accizelor, prejudiciul aferent acestor operațiuni ridicându-se la 2.200.000 lei.
Din actele de urmărire penală a reieșit că, prin intermediul a șapte societăți comerciale, a unor finanțări garantate în numele și în contul statului, în cadrul programelor IMM INVEST și IMM INVEST PLUS, suspecții au folosit documente și date inexacte ori incomplete privind operațiunile finanțate, valoarea investițiilor, aporturile proprii și sursele de rambursare, pentru a crea aparența îndeplinirii condițiilor de acordare și utilizare a creditelor. Mecanismul ar fi fost sprijinit de angajați ai instituției de credit, analiști de credit și membri ai comitetului de credit, implicați în analiza, aprobarea și eliberarea finanțărilor.
Astfel, prin intermediul a 12 contracte de credit au fost obținute pe nedrept fonduri în valoare totală de peste 41.000.000 de lei. Sumele astfel obținute au fost transferate preponderent în circuitul societăților afiliate și utilizate inclusiv pentru constituirea aporturilor necesare altor finanțări, achitarea unor obligații bancare și efectuarea unor cheltuieli personale.
Distinct, în perioada august 2024–mai 2025, prin prezentarea unor achiziții simulate, a unor bunuri supraevaluate și a unor surse de rambursare nereale, au fost obținute alte trei credite comerciale, fără garanție de stat, cauzând instituției bancare o pagubă de circa 2.450.000 lei.
Investigațiile efectuate în cadrul dosarului penal vizează și denaturarea caracterului concurențial al unei proceduri organizate, în perioada august–septembrie 2025, pentru cesiunea unor creanțe bugetare în cuantum de 5.275.461 de lei.
Astfel, reprezentanții a două societăți aflate sub coordonarea liderului grupului infracțional organizat au depus oferte concertate, prezentate ca independente, în scopul denaturării prețului de adjudecare, beneficiind de sprijinul președintelui comisiei de selecție a cesionarului, cu funcție de conducere în cadrul unei administrații financiare județene.
Cu privire la infracțiunile de abuz în serviciu, cercetările privesc modalitatea de procesare a unor declarații vamale și de eliberare a produselor petroliere, în condițiile aplicării nelegale a unui regim care permitea suspendarea plății accizelor și neplata efectivă a TVA la import.
În acest context, suspecții cu atribuții în verificarea și procesarea operațiunilor vamale (inspectori vamali), precum și persoane cu atribuții în cadrul operatorului de depozitare și eliberare din antrepozit vamal al produselor petroliere, au încălcat obligațiile legale de serviciu, permițând societăților beneficiare amânarea nelegală a plății obligațiilor fiscale și valorificarea mărfurilor înainte de achitarea acestora.
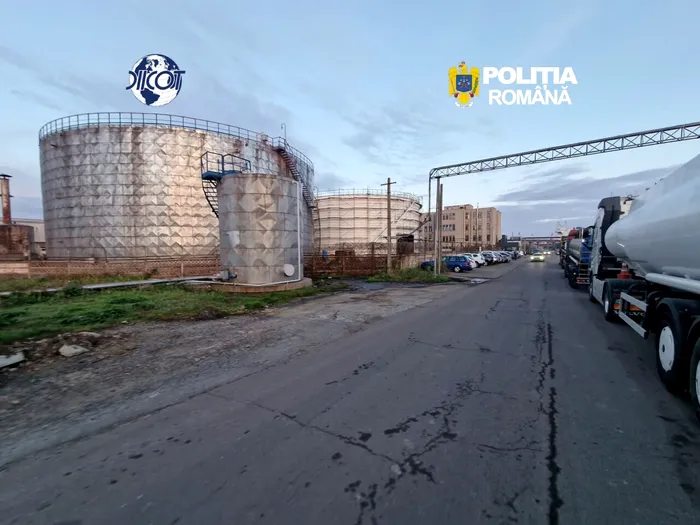
Prin aceste acțiuni a fost amânată nelegal încasarea unor obligații fiscale în cuantum total de aproximativ 238,6 milioane de lei, reprezentând accize și TVA aferente operațiunilor de import.
Prejudiciul cauzat bugetului de stat prin încasarea cu întârziere a acestor obligații se ridică la mai mult de 25.000.000 lei, reprezentând dobânzi și penalități calculate de autoritatea vamală.
Audierile se desfășoară la sediul DIICOT – Structura Centrală.
Acțiunea beneficiază de sprijinul polițiștilor Brigăzii de Combatere a Criminalității Organizate Constanța, Brigăzii de Combatere a Criminalității Organizate Bacău, Brigăzii de Combatere a Criminalității Organizate Galați, jandarmilor Brigăzii Speciale de Intervenție a Jandarmeriei, Grupării de Jandarmi Mobilă Bacău și Grupării de Jandarmi Mobilă Constanța.
Facem precizarea că, pe parcursul întregului proces penal, persoanele cercetate beneficiază de drepturile și garanțiile procesuale prevăzute de Codul de procedură penală, precum și de prezumția de nevinovăție.